Eu Preciso pagar o INSS da Minha Obra?
Este artigo tem como objetivo informar o(a) nobre leitor(a) sobre as relações previdenciárias da construção perante o INSS, além das relações previdenciárias dos Prestadores de Serviços. Esta matéria é destinada para Proprietários, Empregadores e demais Prestadores de Serviços que tem interesse em construir casas regulares no Âmbito Federal.
Uma boa leitura.
Tipos de Organizações de Construções de Casas
A construção de uma casa envolve diversos desafios para muitas famílias brasileiras, exigindo atenção a várias etapas, como a seleção de materiais, a contratação de profissionais qualificados e a gestão dos aspectos tributários, entre outros. No entanto, superar esses desafios torna-se mais viável quando os proprietários optam por um planejamento cuidadoso da construção e buscam orientação de profissionais habilitados no setor. Essa abordagem contribui de maneira positiva para alcançar o objetivo final: a construção de uma casa regularizada.
Inicialmente, é fundamental compreender a realidade brasileira no contexto das construções, identificando as três estruturas organizacionais mais comuns.
1º Contratação de Construtoras e Incorporadoras:
Uma das formas de organizar a construção de uma casa é contratar uma empresa especializada, como uma construtora, uma empreiteira ou uma incorporadora. Essa modalidade oferece maior segurança e eficiência ao proprietário, pois a empresa contratada assume as responsabilidades fiscais, trabalhistas e tributárias perante os órgãos competentes, tais como a Receita Federal, o Ministério do Trabalho e a Previdência Social. Além disso, a empresa contratada deve seguir as normas técnicas e legais que regulamentam a construção civil, garantindo a qualidade e a conformidade da obra.
Referência Legal: Lei nº 8.666/93 – Dispõe sobre as normas gerais de licitações e contratos administrativos.
Saiba sobre a Lei nº 8.666/93
A Lei no 8.666/93 é um marco importante na regulamentação das licitações e contratos administrativos no Brasil. Conforme indicado, ela foi sancionada em 21 de junho de 1993 e continua em vigor.
De acordo com o site do Planalto, a lei estabelece normas gerais voltadas a garantir a observância dos princípios constitucionais da isonomia, da seleção da proposta mais vantajosa para a administração e da promoção do desenvolvimento nacional sustentável nas contratações públicas.
Apesar de abranger os poderes da União, Estados, Distrito Federal e Municípios, especialistas argumentam que a lei é complexa e não acompanhou de forma suficiente as mudanças recentes na administração pública2. Assim, tramita no Congresso Nacional, desde 2020, um projeto de novo marco legal para as licitações e contratos administrativos. O objetivo é modernizar os procedimentos, adequando-os às novas tecnologias e demandas.
2º Administração Direta da Obra
Outra forma de organizar a construção de uma casa é a administração direta da obra pelo próprio proprietário. Essa modalidade requer menor investimento financeiro, mas exige maior conhecimento e controle do proprietário sobre as questões técnicas e fiscais envolvidas na construção civil. O proprietário deve atender às normas municipais, às obrigações tributárias e às contratações de mão de obra, sob pena de incorrer em problemas fiscais e prejuízos. Recomenda-se a consulta a profissionais habilitados, como engenheiros, arquitetos e contadores, para orientar e assessorar o proprietário durante todo o processo. Referência Legal:
Saiba mais sobre o Código Tributário Nacional – Lei nº 5.172/66.
O Código Tributário Nacional (Lei no 5.172/1966) é a norma que regula o sistema constitucional tributário brasileiro. Sancionado em 25 de outubro de 1966, o CTN se aplica à União, Estados, Distrito Federal e Municípios, constituindo lei complementar (BRASIL, 1966).
Composto por 218 artigos estruturados em quatro livros, o CTN define princípios, limitações, garantias e conceitos fundamentais à tributação no país. Estabelece ainda direitos, deveres e obrigações envolvendo entes federativos, contribuintes e responsáveis tributários (BRASIL, 1966).
Apesar de algumas alterações, o CTN mantém suas disposições essenciais sobre o sistema tributário nacional, servindo até hoje como orientação interpretativa de outras legislações tributárias brasileiras (MACHADO, 2022).
Fontes:
BRASIL. Lei no 5.172, de 25 de outubro de 1966. Dispõe sobre o Sistema Tributário Nacional e institui normas gerais de direito tributário aplicáveis à União, Estados e Municípios. Brasília, DF: Presidência da República, 1966.
MACHADO, Hugo de Brito. Curso de Direito Tributário. 44a ed. São Paulo: Malheiros Editores, 2022.
3º Construção Irregular:
Uma forma de organizar a construção de uma casa que deve ser evitada é a construção irregular, ou seja, aquela que não segue as normas e regulamentos aplicáveis à construção civil. Essa modalidade expõe o proprietário a riscos jurídicos e financeiros, pois a obra pode ser embargada ou interditada por órgãos fiscalizadores, como o CREA, o IBAMA e o FEEMA. Além disso, a obra irregular pode gerar multas e sanções administrativas, trabalhistas e previdenciárias, comprometendo a segurança jurídica e a valorização do imóvel no mercado. É aconselhável buscar a regularização da obra após a sua conclusão, mediante o pagamento das contribuições sociais devidas e a obtenção da certidão de regularidade fiscal da obra.
Referência Legal: Lei nº 6.766/79 – Dispõe sobre o Parcelamento do Solo Urbano.
Saiba mais sobre a Lei Federal nº 6.766
A Lei Federal nº 6.766, de 19 de dezembro de 1979, dispõe sobre o parcelamento do solo urbano em todo o território nacional. Referida como Lei Lehmann, estabelece requisitos, condições e diretrizes para o fracionamento de glebas urbanas visando edificação (BRASIL, 1979).
Composta por 67 artigos organizados em 10 capítulos, a lei define normas para o loteamento e desmembramento de áreas, incluindo abertura de novas vias e adequação das já existentes. Dispõe ainda sobre deveres de proprietários, loteadores, adquirentes e poder público nesse processo (BRASIL, 1979).
Em vigor desde sua sanção em 1979, a legislação sofreu modificações pontuais. Entretanto, permanece como principal instrumento federal de regulação do parcelamento territorial urbano, trazendo também sanções administrativas, civis e penais aplicáveis (BASSUL, 2022).
Fontes:
BRASIL. Lei no 6.766, de 19 de dezembro de 1979. Dispõe sobre o Parcelamento do Solo Urbano e dá outras Providências. Brasília, DF: Presidência da República, 1979.
A Importância do Planejamento na Construção da Casa
Para construir uma casa regular, é essencial fazer um planejamento prévio, considerando os aspectos técnicos, fiscais e legais envolvidos na obra. O planejamento aumenta as chances de superar os desafios e evitar problemas futuros. Além disso, o planejamento deve contar com a participação de profissionais habilitados, como engenheiros e arquitetos, registrados nos respectivos conselhos profissionais, que garantem a conformidade técnica da obra. A regularização do imóvel também é um aspecto importante do planejamento, pois reflete positivamente no mercado, assegurando a segurança jurídica e os benefícios futuros ao proprietário.
Referência Legal: Lei nº 5.194/66 – Regula o exercício das profissões de Engenheiro, Arquiteto e Engenheiro-Agrônomo.
Saiba mais sobre a Lei nº 5.194
A Lei no 5.194, de 24 de dezembro de 1966, dispõe sobre o exercício profissional dos engenheiros, arquitetos e engenheiros-agrônomos no Brasil. Estabelece requisitos, atribuições, responsabilidades e infrações sujeitas a penalidades aplicáveis a esses profissionais (BRASIL, 1966).
Define também a estrutura, organização e competências dos Conselhos Federal e Regionais de Engenharia, Arquitetura e Agronomia (CONFEA/CREAs), autarquias responsáveis pela fiscalização do exercício ético e qualificado desses ofícios no país (BRASIL, 1966).
Em vigor desde 1966, com alterações, a lei regulamenta atividades referentes ao aproveitamento de recursos naturais, transportes, comunicações, construções e empreendimentos agroindustriais. Determina que essas ações de interesse humano e social devem ser desempenhadas por profissionais legalmente habilitados (BRASIL, 1966).
Fontes:
BRASIL. Lei no 5.194, de 24 de dezembro de 1966. Regula o exercício das profissões de Engenheiro, Arquiteto e Engenheiro-Agrônomo. Brasília, DF: Presidência da República, 1966.
O INSS e sua Função na Construção Civil
O INSS, Instituto Nacional de Seguro Social, é o órgão responsável por reconhecer e conceder os direitos previdenciários dos trabalhadores na construção civil. O pagamento das contribuições previdenciárias é uma obrigação legal que deve ser cumprida por todos os envolvidos na obra, desde o proprietário até os prestadores de serviços, como pedreiros, eletricistas e encanadores. O recolhimento das contribuições sociais garante a proteção social dos trabalhadores e de seus dependentes, bem como o financiamento da Seguridade Social no Brasil.
Referência Legal: Lei nº 8.212/91 – Dispõe sobre a organização da Seguridade Social, institui Plano de Custeio, e dá outras providências.
Saiba mais sobre a Lei nº 8.212
A Lei nº 8.212, de 24 de julho de 1991, dispõe sobre o custeio da Seguridade Social no Brasil. A norma define fontes de financiamento do sistema, provenientes de contribuições sociais obrigatórias incidentes sobre folha de pagamentos, faturamento e lucro de empresas (BRASIL, 1991).
A lei institui ainda alíquotas de contribuição, casos de isenção tributária, regras de arrecadação e fiscalização das obrigações previdenciárias. Estabelece direitos e deveres da União, empresas e cidadãos perante a Previdência Social, Saúde e Assistência Social, incluindo competências e sanções aplicáveis (BRASIL, 1991).
Em mais de 30 anos de vigência, a legislação passou por alterações pontuais, mantendo, entretanto, seus dispositivos centrais em relação ao custeio solidário da Seguridade Social brasileira (IBRAHIM, 2022).
Fontes:
BRASIL. Lei no 8.212, de 24 de julho de 1991. Dispõe sobre a organização da Seguridade Social, institui Plano de Custeio e dá outras providências. Brasília, DF: Presidência da República, 1991.
IBRAHIM, Fábio Zambitte. Curso de Direito Previdenciário. 25a ed. Rio de Janeiro: Impetus, 2022.
Responsabilidades Previdenciárias do Proprietário, Empregador e Empregado na Construção Civil
Independente do porte da construção, as contribuições previdenciárias são obrigatórias e têm efeitos positivos na sociedade. Os trabalhadores da construção civil estão sujeitos a desgastes, doenças e acidentes, tornando as relações previdenciárias cruciais.
Supondo um acidente com um prestador de serviço, com contribuições do INSS em ordem, o governo assume a responsabilidade financeira. Na ausência dessas contribuições, além do prejuízo ao prestador, o empregador pode enfrentar problemas financeiros ou processuais.
Para um melhor embasamento , consideramos o seguinte:
A Lei nº 8.212/91, que dispõe sobre a organização da Seguridade Social, institui o Plano de Custeio e dá outras providências. Essa lei define as fontes de financiamento, as contribuições, as alíquotas, as isenções, as arrecadações e as fiscalizações das contribuições sociais destinadas à saúde, à previdência e à assistência social. Essa lei também estabelece as competências, as obrigações e as penalidades dos órgãos, das entidades, dos contribuintes e dos beneficiários da Seguridade Social. Essa
lei é composta por 218 artigos, divididos em quatro livros, e possui um anexo que contém o modelo de termo de compromisso. Essa lei foi sancionada em 24 de julho de 1991 e está em vigor desde então, com algumas alterações posteriores.
O artigo 30 dessa lei determina que o empregador é responsável pelo recolhimento das contribuições dos segurados empregados e trabalhadores avulsos a seu serviço, descontando-as da respectiva remuneração. O artigo 31 dessa lei estabelece que a empresa contratante de serviços executados mediante cessão de mão de obra, inclusive em regime de trabalho temporário, deverá reter 11% do valor bruto da nota fiscal ou fatura de prestação de serviços e recolher, em nome da empresa cedente da
mão de obra, a importância retida até o dia 20 do mês subsequente ao da emissão da respectiva nota fiscal ou fatura. O artigo 32 dessa lei prevê que a empresa é obrigada a fornecer à Secretaria da Receita Federal do Brasil (RFB) e ao Conselho Curador do Fundo de Garantia do Tempo de Serviço (FGTS), na forma por eles estabelecida, dados relacionados a fatos geradores, base de cálculo e valores devidos da contribuição previdenciária e outras informações de interesse do INSS ou do FGTS. O artigo 33 dessa lei dispõe que o INSS é o responsável pelo reconhecimento, pela manutenção e pelo pagamento dos benefícios da previdência social, bem como pela cobrança e pela arrecadação das contribuições sociais devidas à Seguridade Social.
O artigo 95 dessa lei define que constitui crime de apropriação indébita previdenciária deixar de repassar à previdência social as contribuições recolhidas dos contribuintes, no prazo e forma legal ou convencional. A pena é de reclusão, de dois a cinco anos, e
multa. O artigo 96 dessa lei determina que constitui crime de sonegação de contribuição previdenciária omitir de folha de pagamento da empresa ou de documento de informações previsto pela legislação previdenciária segurados empregado, empresário, trabalhador avulso ou trabalhador autônomo ou a este equiparado que lhe prestem serviços. A pena é de reclusão, de dois a cinco anos, e multa.
Portanto, a Lei nº 8.212/91, regula as contribuições sociais para a Seguridade Social e as consequências para os empregadores e os prestadores de serviço em caso de acidente de trabalho.
Obrigações da Pessoa Física e Jurídica no Recolhimento do INSS
O INSS é a sigla para Instituto Nacional do Seguro Social, um órgão que administra as contribuições previdenciárias dos trabalhadores e garante os benefícios da aposentadoria, pensão por morte, auxílio-doença, entre outros. Toda obra de construção civil precisa ser regularizada junto à Receita Federal, o que implica no pagamento das contribuições sociais devidas em razão do uso de mão de obra na atividade de construção. Essas contribuições são calculadas pelo Sistema Eletrônico para Aferição de Obras (Sero), que considera diversos fatores, como o tipo de obra, o tamanho, o padrão, o custo, o número de trabalhadores, etc.
A lei que define quem são os responsáveis pelo recolhimento do INSS na construção civil é a Instrução Normativa RFB N. 971, de 13 de Novembro de 2009. De acordo com o artigo 325 dessa norma, os responsáveis são:
- O proprietário do imóvel, que é a pessoa que detém a posse ou a propriedade do terreno onde a obra é realizada;
- O dono da obra, que é a pessoa que contrata ou executa a obra, seja ela pessoa física ou jurídica;
- O incorporador, que é a pessoa que promove e realiza a construção de edificações compostas de unidades autônomas, destinadas à alienação, total ou parcial, antes ou durante a construção;
- O condômino da unidade imobiliária não incorporada na forma da Lei nº 4.591, de 1964, que é a pessoa que adquire uma fração ideal de um terreno, vinculada a uma unidade autônoma, em edificação a ser construída ou em construção sob regime condominial;
- A empresa construtora, que é a pessoa jurídica que executa a obra mediante contrato com o dono da obra ou o incorporador.
Esses responsáveis devem pagar as contribuições previdenciárias sobre a remuneração dos trabalhadores que prestam serviços na obra, como empregados, avulsos, autônomos ou equiparados. Essas contribuições devem ser pagas nos mesmos prazos e formas aplicados às empresas em geral, conforme a legislação vigente.
O não cumprimento das obrigações previdenciárias na construção civil pode acarretar sérias consequências para os responsáveis, como:
- A aplicação de multas e juros, que podem ser cobrados judicialmente pela Receita Federal ou pelo INSS;
- A impossibilidade de obter a certidão negativa de débitos (CND), que é necessária para averbar a construção na matrícula do imóvel, para vender ou financiar o imóvel, ou para participar de licitações públicas;
- A responsabilização civil e criminal, que pode resultar em indenizações, penhoras, arrestos, sequestros ou outras medidas judiciais, além de prisão, em caso de crimes contra a ordem tributária ou apropriação indébita previdenciária.
Portanto, é muito importante que os responsáveis pelo recolhimento do INSS na construção civil cumpram as suas obrigações, para evitar problemas com a Receita Federal, o INSS, os trabalhadores e a Justiça. Para regularizar a obra e emitir a CND, os responsáveis devem acessar o Sero e seguir os passos indicados no site da Receita Federal. Eles também podem consultar um profissional especializado em regularização de imóveis para orientá-los melhor sobre o assunto.
É crime não repassar a Contribuição do INSS
As contribuições para a Previdência Social são obrigatórias para as empresas e os prestadores de serviços que atuam na construção civil. Essas
contribuições garantem os direitos dos trabalhadores aos benefícios previdenciários, como aposentadoria, pensão, auxílio-doença, entre outros. Além disso, elas evitam que as empresas e os prestadores de serviços sejam penalizados por crimes contra a ordem tributária.
A legislação que regula as contribuições previdenciárias na construção civil é a Instrução Normativa RFB N. 971, de 13 de Novembro de 2009. Segundo essa norma, são responsáveis pelo recolhimento do INSS:
- A empresa contratante de serviços executados mediante cessão de mão de obra, que deve reter 11% do valor bruto da nota fiscal ou fatura e recolher em nome da empresa cedente da mão de obra;
- A empresa construtora, que deve recolher as contribuições sobre a remuneração dos seus empregados, avulsos, autônomos e equiparados;
- O proprietário do imóvel, o dono da obra, o incorporador ou o condômino da unidade imobiliária não incorporada, que devem recolher as contribuições sobre a remuneração dos trabalhadores que lhes prestam serviços na obra, caso não sejam contratados por meio de empresa construtora ou cedente de mão de obra.
O não recolhimento ou o recolhimento incorreto das contribuições previdenciárias na construção civil pode configurar os seguintes crimes,
previstos no Código Penal (Decreto Lei nº 2.848 de 07 de Dezembro de 1940):
- Apropriação indébita previdenciária (art. 168-A): deixar de repassar à previdência social as contribuições recolhidas dos contribuintes, no prazo e forma legal ou convencional, ou deixar de recolher ou pagar benefício devido a segurado.
A pena é de reclusão, de 2 a 5 anos, e multa. - Sonegação de contribuição previdenciária (art. 337-A): omitir ou reduzir contribuição social previdenciária e qualquer acessório, mediante omissão de informações, de lançamentos contábeis ou de fatos geradores. A pena é de reclusão, de 2 a
5 anos, e multa.
Para regularizar a obra e emitir a certidão negativa de débitos (CND), que é necessária para averbar a construção na matrícula do imóvel, os responsáveis devem acessar o Sistema Eletrônico para Aferição de Obras (Sero) e seguir os passos indicados no site da Receita Federal. Eles também podem consultar um profissional especializado em regularização de imóveis para orientá-los melhor sobre o assunto.
Proprietários e a Prestação de Contas do INSS da Obra
No final da Construção o Proprietário terá que prestar contas da construção na Receita Federal, a fim de regularizar seu Imóvel, dependendo do caso, poderá ter isenção da taxa do INSS ou terá que arcar com os custos devidos. Após esta regularização, a Receita Federal irá emitir a CND (Certidão Negativa de Débitos).
Os Proprietários que estão construindo a casa mediante alvará de obras e estão desatentos com as Normas do INSS, poderão ser surpreendidos pela Receita Federal, isto porque a Lei nº 8.212 exige que municípios forneçam mensalmente as relações de alvarás das Obras de Construção Civil, logo, a Receita Federal está sendo informada das construções e poderá intimar os Proprietários.
Lei nº 8.212 de 24 de Julho de 1991
Art. 50. Para fins de fiscalização do INSS, o Município, por intermédio do órgão competente, fornecerá relação de alvarás para construção civil e documentos de “habite-se” concedidos. (Redação dada pela Lei nº 9.476, de 1997)
O que é a Certidão Negativa de Débitos?
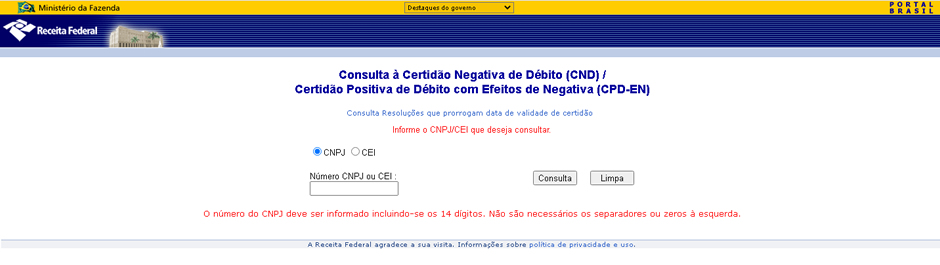
A Certidão Negativa de Débitos (CND) é um documento que comprova que o contribuinte não possui débitos junto à Receita Federal ou à
Previdência Social. Ela é emitida pelo Sistema Eletrônico para Aferição de Obras (Sero), que calcula as contribuições sociais devidas em razão do uso de mão de obra na atividade de construção civil (Brasil, 2009a).
A CND é crucial para averbar a construção na matrícula do imóvel, ou seja, para registrar oficialmente a existência e as características da edificação. A regulamentação para a emissão da CND está nos artigos 383-A a 390 da Instrução Normativa RFB Nº 971, de 13 de Novembro de 2009 (Brasil, 2009a).
Recomendações para melhor Gestão Tributária na construção da casa
Ao obter o Alvará de Construção, que é a autorização da prefeitura para iniciar a obra, o proprietário deve:
– Abrir a Matrícula da Obra na Receita Federal, que é o cadastro que identifica a obra e os seus responsáveis;
– Vincular os trabalhadores que prestam serviços na obra, seja como empregados, avulsos, autônomos ou equiparados;
– Recolher os encargos previdenciários sobre a remuneração dos trabalhadores, conforme as alíquotas e os prazos estabelecidos pela
legislação.
É aconselhável que mesmo como Pessoa Física, o proprietário contrate um contador habilitado para administrar as relações tributárias e contratuais, evitando problemas com a Receita Federal, o INSS, os trabalhadores e a Justiça.
Regularização após Construção sem Contribuições de INSS
possível regularizar a situação da obra que não recolheu as contribuições de INSS. O proprietário deve obter a documentação necessária, incluindo notas fiscais, e buscar orientação de um profissional especializado em regularização de imóveis, que pode auxiliar na elaboração da Declaração e Informação Sobre Obra (DISO) e na obtenção da CND.
Prazo Prescricional do INSS da Obra e CND para Averbação
O prazo prescricional do INSS da obra é de 5 anos, conforme o artigo 173, I, do Código Tributário Nacional (CTN). Isso significa que a Receita Federal pode cobrar as contribuições previdenciárias não pagas até 5 anos após o fato gerador, que é o pagamento da remuneração dos trabalhadores (Brasil, 1966).
É necessário a CND para averbar a construção na Matrícula do Imóvel?
A CND é necessária para averbar a construção na matrícula do imóvel, salvo em casos específicos, como construções residenciais com área
inferior a 70m², que são dispensadas da apresentação da CND, conforme o artigo 387 da Instrução Normativa RFB Nº 971, de 13 de Novembro de 2009 (Brasil, 2009a).
A regulamentação para a emissão da CND está nos artigos 383-A a 390 da Instrução Normativa RFB Nº 971, de 13 de Novembro de 2009, que dispõe sobre normas gerais de tributação previdenciária e de arrecadação das contribuições sociais destinadas à Previdência Social e as destinadas a outras entidades ou fundos, administradas pela Secretaria da Receita Federal do Brasil (RFB).
O artigo 387 dessa norma prevê que são dispensadas da apresentação da CND as construções residenciais com área inferior a 70m², desde que sejam unifamiliares, não sejam parte de condomínio e não tenham sido executadas por empresa construtora ou cedente de mão de obra.
INSCREVA-SE e receba conteúdos exclusivos no seu email.
Preciso de um cálculo tenho uma casa preciso averbar 173,50 metros construção . Quanto vou pagar de Inss
Prezada Neiva, recomendo agendar uma consulta com Contadores na sua região, procure saber se o (a) Contador (a) é especializado na relação de construção, dependendo da sua construção você poderá ter descontos, além de conduzir a construção com relação tributária da melhor forma. Espero ter te ajudado.
Minha empresa contratou um empreiteira para construir um imóvel. Essa contratou empregados e recolheu INSS sobre os salários dos mesmos. Quando fui dar baixa na construção na Receita Federal foi-me cobrado INSS total, sem abatimento do INSS pago pela empreiteira. Isto está correto? Não teria que abater o INSS pago pela empreiteira contratada para construir o imóvel? Muito obrigado antecipadamente pela atenção.
Prezado Carlos, o meu parecer é que seu caso necessita de revisão e análise. Logo, deixo duas sugestões:
1- Converse com a Empreiteira contratada, relate o caso, tem a possibilidade deles te posicionar.
Caso, já tenha procedido desta forma, recomendo a segunda opção:
2- Junte o contrato que você realizou com a Empreiteira, as Guias que foram pagas, todas as notas fiscais (materiais), assim como os outros documentos relativos ao imóvel (Projeto, habite-se e etc…) e procure um Contador da sua região que seja especializado na construção civil, para analisar todo caso concreto.
Uma sugestão que vale ouro:
Todas relações construtivas e dentro das possibilidades, pegue todas as notas, guias, comprovantes, faça tudo por escrito, tudo por contrato.
Espero ter ajudado.
Estou com uma forte dúvida, tenho uma obra para ser realizada, é obra publica, a duvida é o seguinte, se ao longo da obra estarei pagando as guias do inss, impostos das notas fiscais e outros impostos, no final da obra, ainda teria a alíquota do inss de obra para pagar?
Prezado Otavio, Pelo que eu entendi, você quer saber se terá que pagar a alíquota do INSS de obra no final da obra, mesmo que já tenha pago as guias do INSS, impostos das notas fiscais e outros impostos ao longo da obra. É isso mesmo?
Se for, a resposta depende do tipo de obra que você está realizando, do regime de tributação que você está enquadrado e da forma de aferição da obra.
De acordo com a legislação, existem duas formas de aferição da obra: direta e indireta. A aferição direta é aquela em que se apura o valor da remuneração da mão de obra utilizada na execução da obra, mediante a apresentação de documentos fiscais e trabalhistas.
A aferição indireta é aquela em que se aplica uma alíquota sobre o valor da área construída, de acordo com o padrão e o tipo da obra. (Instrução Normativa RFB Nº 2021 DE 16/04/2021)
A aferição direta é obrigatória para as obras executadas por empresas optantes pelo Simples Nacional, pelo Lucro Presumido ou pelo Lucro Real, bem como para as obras públicas. Nesse caso, as empresas devem reter 3,5% do valor bruto das notas fiscais, faturas ou recibos de prestação de serviços relativos à obra, a título de INSS, e recolher mensalmente esse valor junto com as demais contribuições previdenciárias. (Lei nº 12.995/2014)
A aferição indireta é facultativa para as obras executadas por pessoas físicas, condomínios ou entidades sem fins lucrativos, desde que não sejam obras públicas. Nesse caso, as pessoas devem solicitar a aferição indireta por meio do Serviço Eletrônico para Aferição de Obras (Sero), informando os dados da obra, como área construída, padrão, tipo e localização.
O Sero irá calcular o valor da contribuição previdenciária devida, aplicando uma alíquota que varia de 4% a 20%, conforme o tamanho e o padrão da obra. Esse valor deve ser recolhido em uma única parcela, no prazo de 30 dias após a emissão da Certidão de Regularidade Fiscal da Obra. (Instrução Normativa RFB Nº 2021 DE 16/04/2021)
Portanto, se você está realizando uma obra pública, você deve fazer a aferição direta e recolher mensalmente o INSS sobre a remuneração da mão de obra, não havendo alíquota adicional no final da obra. Se você está realizando uma obra particular, você pode optar pela aferição indireta e recolher uma única parcela do INSS sobre a área construída, no final da obra.
Espero ter ajudado e recomendo que contate um profissional para lhe auxiliar, boa sorte.
Boa tarde Alvim. uma duvida por favor, tenho um terreno e estamos construindo minha casa (+-120m²) a uns 5 anos (eu e meu sogro de final de semana) nao temos nenhum terceirizado nem empreiteiro. Como devo proceder com o INSS da obra? Obs temos todas documentacoes em dia (Alvara de construcao, ART, projeto..)
Boa noite Davi, como boa parte das documentações estão regulares, seu processo é facilitado, minha recomendação é que junte todos os gastos da sua a obra, como notas fiscais de materiais, possíveis mão de obra, incluindo documentos relacionados e busque um escritório de contabilidade especializado na construção da sua região, para que faça o procedimento da forma correta.
Segue-se também algumas informações que pode te ajudar,
De acordo com as normais atuais, sua obra precisa passar pelo processo de aferição para regularidade junto a Receita Federal, no final do procedimento emita a CND para averbar sua construção na matricula do seu imóvel.
Esse procedimento deve ser realizada no sistema eletrônico para aferição de obras (SERO).
Segue-se link com instruções:
https://www.gov.br/receitafederal/pt-br/assuntos/construcao-civil/sero/afericao
Parabenizo pela sua conquista , siga em frente.
Espero ter ajudado, Abraços e sucesso